果亚研究 · 科技 · 软件与人工智能 · 中国 / 美国
从席位到 Token
重构大模型与 AI 应用公司的估值框架:引入收入质量系数 Q
2026-10-09
4.2x
云软件 EV/NTM 收入中位数
36.4x
云软件 Top-5 中位数
8.7x
头部 / 中位数倍数比
67%
增速对倍数的解释度(R²)
76%
SaaS 公开市场毛利率中位数
~40%
AI 原生产品 GRR 中位数
~21x
OpenAI 算力承诺 / ARR
5x–55x
Q 调整后合理倍数区间
核心观点
- SaaS 估值的底层逻辑是“用今天的收入为未来利润定价”。其前提是约 80% 的毛利率、合同化的订阅收入和 90% 以上的留存。增速是最核心的变量:18 家上市软件公司的截面回归中,收入增速单独解释约 67% 的倍数差异。
- 软件估值分化达到历史高位。云软件 EV/NTM 收入中位数约 4.2x,Top-5 中位数升至 36.4x,两者之比约 8.7 倍(2021 年泡沫顶点约 3 倍)。市场定价从“板块 β”转向“极少数赢家”。
- AI 的增长与市场空间远超 SaaS。Q2T3 取代 T2D3 成为新的增长基准;Anthropic 年化收入 12 个月增长约 16 倍。AI 的潜在 TAM 从软件预算延伸至人力预算。
- 但 AI 的收入质量与成本结构弱于 SaaS。run-rate 口径可使倍数相差 3–8 倍;模型公司收入向 API 集中,AI 原生产品 GRR 中位数仅约 40%;毛利率普遍低于 SaaS 30 个百分点以上。
- 引入收入质量系数 Q 重构估值框架。Q = 市场空间 × 增速 × 收入可持续性 × 毛利率。回溯验证显示,美国头部模型公司与 Harvey 等高客单企业应用处于 5x–55x 的合理区间;智谱、MiniMax 与 Cursor 调整后达 73x–80x,估值更多依赖高增长、毛利修复与稀缺性溢价。
引言 传统 SaaS 软件有一套成熟的估值框架:高毛利、可持续的订阅收入和高留存,使投资者愿意用 ARR 倍数定义估值。今天的大模型和 AI 应用公司同样以年化收入(ARR)作为核心估值指标,自然会被拿来和 SaaS 比较。但 AI 公司的市场空间、增长速度、收入质量、毛利率和成本结构,都与传统 SaaS 明显不同。
本报告从 SaaS 的估值逻辑出发,对比 AI 公司与 SaaS 的异同,进而回答一个问题:大模型和 AI 公司应该用什么样的分析指标和估值框架?
01 SaaS 的估值逻辑
要点:SaaS 估值的核心是增长。收入增速决定基础估值水平,盈利能力决定增长对应的利润价值,而收入质量、TAM、赛道及竞争地位解释同等增速下的估值分化。
1.1 为什么 SaaS 企业以收入倍数估值
传统 SaaS 软件公司长期亏损,投资界没有采用传统的 DCF 现金流折现,而是以收入倍数估值。原因来自 SaaS 的四个经济特征:第一,收入是合同化的订阅,可预测性高;第二,边际成本接近零,毛利率长期接近 80%;第三,B 端客户黏性强,毛留存一般超过 90%;第四,获客是一次性投入,客户生命周期价值(LTV)高。
四者合在一起,投资人就可以相信:今天的亏损,是因为把本该是利润的钱投进了获客和研发;一旦投入减少,利润率会自然回到正常水平。
1.2 SaaS 企业的核心指标:定义与基准
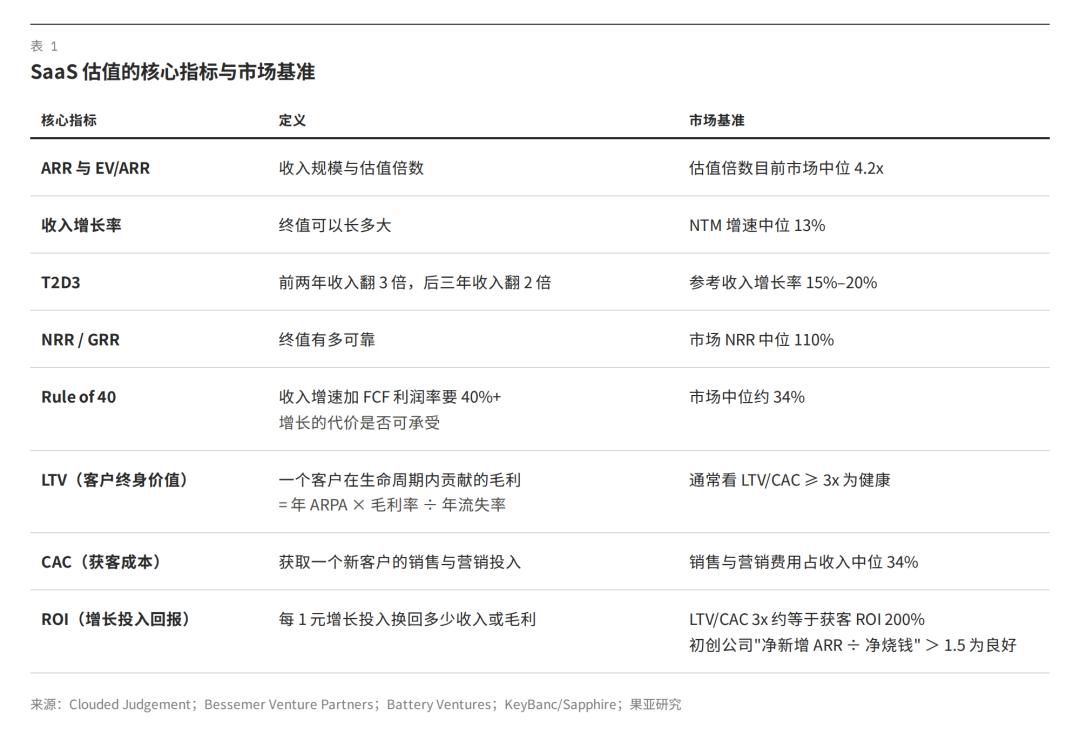
SaaS 的核心指标取决于关注的维度:ARR 解释商业化收入规模与估值,决定终值有多大;NRR 决定这个终值有多可靠;Rule of 40 衡量增长的代价;T2D3 则是一级市场对早期增长路径的定价锚。
1.3 SaaS 估值经历两轮重估,当前市场分化达到历史高位
过去六年,SaaS 估值倍数经历了三个截然不同的阶段:2020–21 年的零利率环境把倍数推到 20.8x,所有软件公司一起上涨;2022 年加息带来折现率冲击,远期现金流的现值被压低,中位数在年底落到 5.2x;此后两年在 5–6.5x 之间徘徊。2026 年,SaaS 公司自由现金流率反而升至历史较高水平,但市场担忧 AI 会削弱传统席位制软件的增长、留存和定价能力。
 与此同时,分化开始加剧。Top-5 中位数从 2026 年 2 月的 16.4x 升至 9 月的 36.4x,与整体中位数之比达到约 8.7 倍,而 2021 年泡沫顶点时仅约 3 倍。市场对软件的定价已经从“板块 β”变成“极少数赢家”:被认为站在 AI 浪潮受益一侧的公司(例如 Palantir)重回 2021 年式的倍数,席位制垂直应用则被压到 3–5x。
1.4 什么决定 SaaS 估值:增长是核心因素
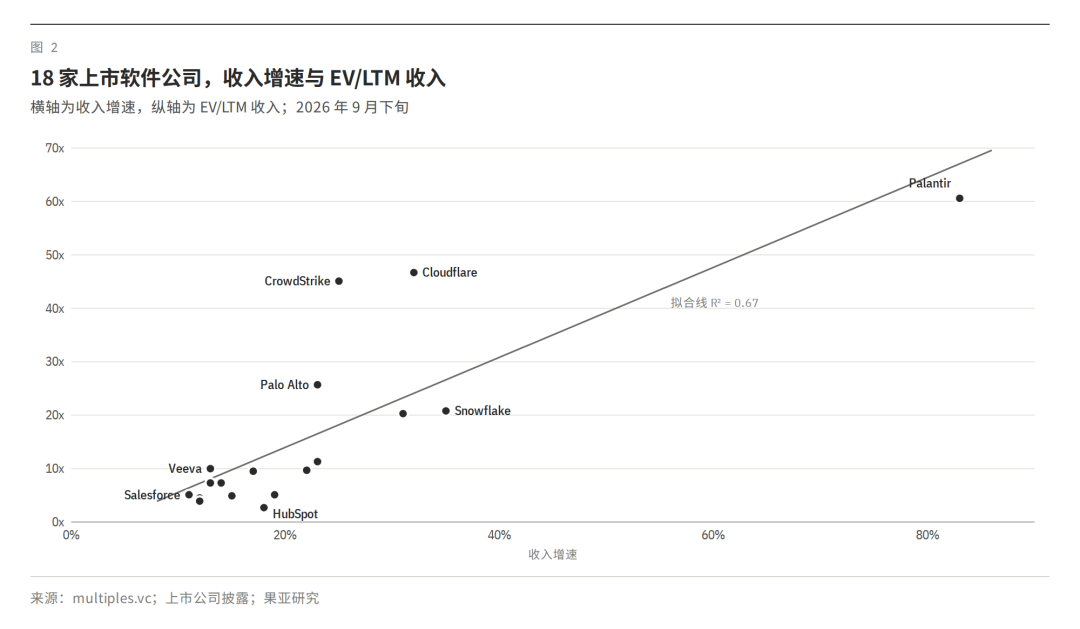
历史回归显示,收入增速是 SaaS 估值倍数最稳定的解释变量,但其权重会随资本成本和市场风险偏好变化。现有估值体系重新向盈利倾斜,但增长依然是核心变量。对 18 家上市软件公司的截面回归显示,收入增速单独可以解释约 67% 的收入倍数差异,FCF Margin 单独的 R² 仅约 4%,Rule of 40 约为 50%;剔除 Palantir 后,增长的解释度仍达到 51%,而 Rule of 40 明显下降。
1.5 相同增速下,收入质量、细分赛道与长期 TAM 决定估值溢价
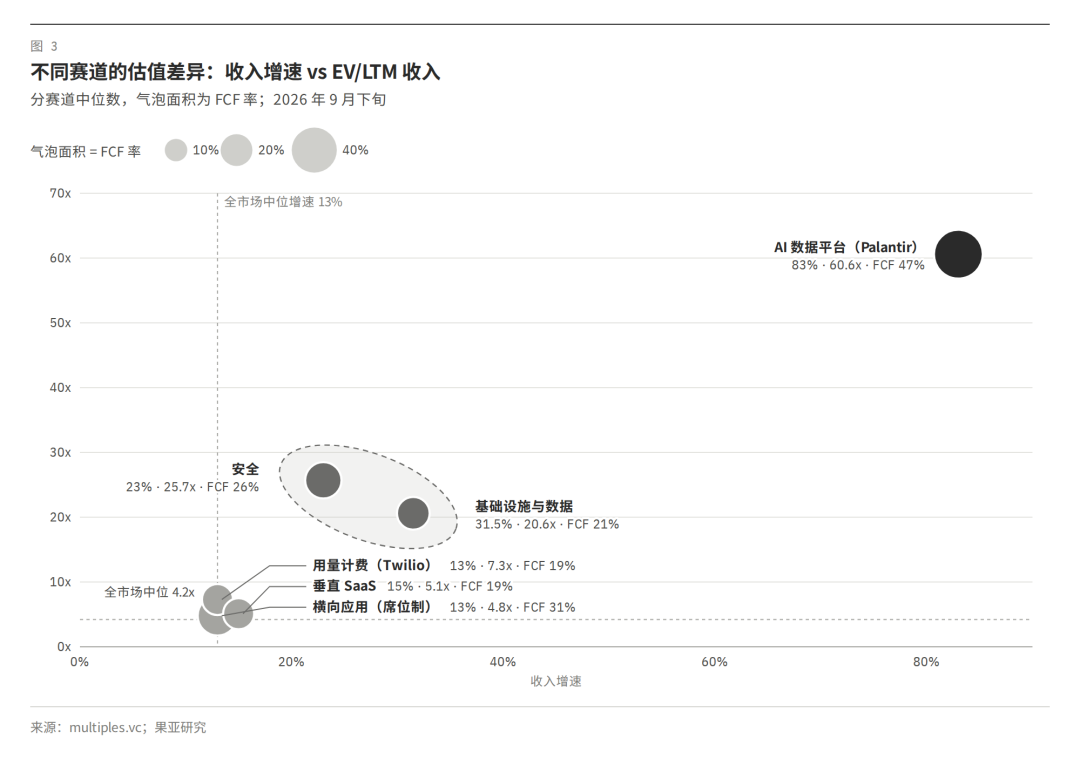
增长并不能解释全部估值差异。对于增速相近的 SaaS 公司,市场还会进一步判断增长的质量与持续时间,主要体现在三个维度:
- 留存与收入质量。高 NRR 意味着公司即使不新增客户,存量客户本身也可以推动增长,市场通常愿意给予更高倍数。SaaS 高估值成立的基础并不是单纯的“ARR”,而是合同化、可持续且高留存的 ARR。
- 赛道和市场空间(TAM)。当前市场对基础设施、数据和安全软件的估值明显高于传统横向应用。
- AI 能力与市场地位。2026 年以来,同属软件行业,Cloudflare、CrowdStrike、Palantir 等被视为 AI 基础设施或受益者的公司重新获得高倍数,而传统席位制横向应用估值持续承压。市场事实上已经在为“AI 能否扩大 TAM、提高增速或强化护城河”支付额外溢价。
02 AI 与 SaaS 的差异:增长更快,但收入可持续性和盈利能力更弱
要点:AI 公司的高估值有真实的增长和 TAM 支撑,但其 ARR 的可比性、收入稳定性和单位收入的盈利能力均弱于传统 SaaS,不能直接用相同的 EV/ARR 倍数比较。
从收入倍数看,AI 公司的估值已经接近 SaaS 的高估值区间,部分公司甚至明显高于头部 SaaS。按最近一轮估值或上市市值除以年化收入计算,纯 AI 应用公司多数集中在 20–40x;OpenAI、Anthropic 等美国头部模型公司约为 15–21x;智谱和 MiniMax 按管理层披露的 ARR 计算约为 15–26x;Mistral、月之暗面等部分公司则超过 60x。相比之下,当前云软件 EV/NTM 收入中位数仅约 4.2x,AI 公司整体享有显著估值溢价。
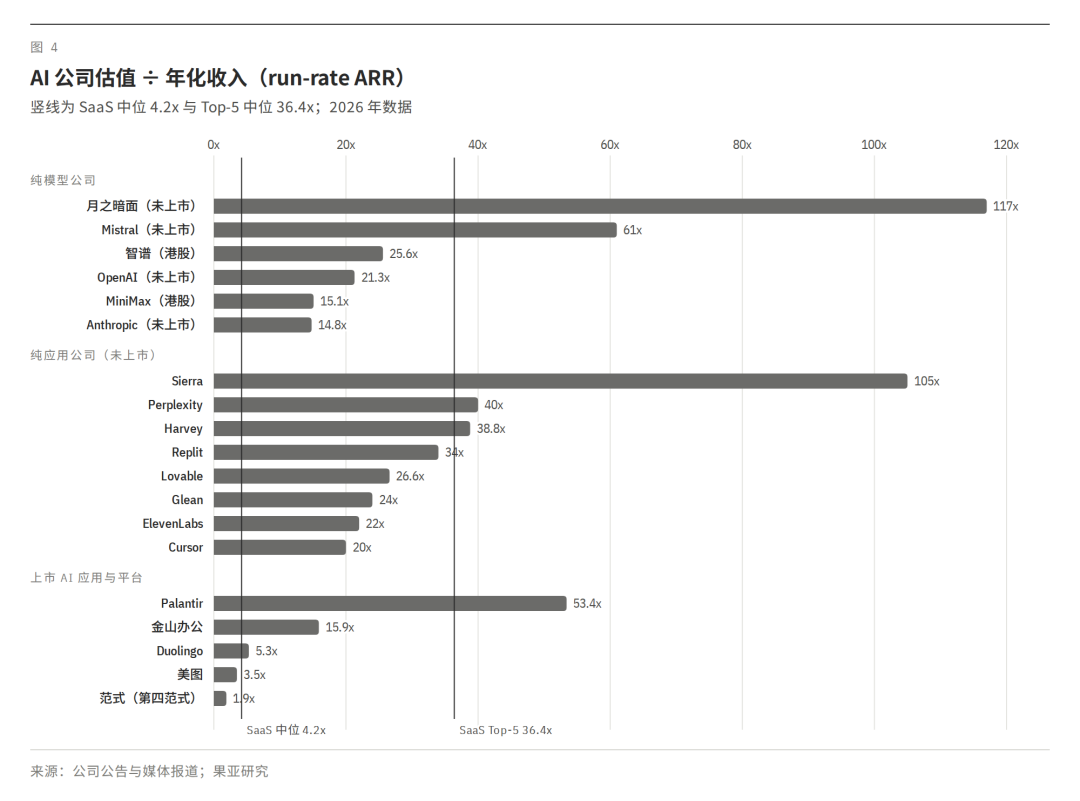
2.1 增长空间:AI 增速显著高于 SaaS,潜在 TAM 从软件预算扩展至人力预算
AI 公司获得高估值的首要基础仍然是增长。SaaS 时代的 T2D3 增长路径在 AI 时代更新为 Q2T3(连续两年 4 倍、之后三年 3 倍),反映 AI 原生公司的增长速度已明显高于传统 SaaS。头部公司的实际增速更为极端:Anthropic 年化收入 12 个月增长约 16 倍;OpenAI 的 ARR 从 2025 年的 200 亿美元增至 2026 年 8 月的 400 亿美元以上。2026 年 4 月,两家公司合计 ARR 已超过 Salesforce、Adobe、ServiceNow 和 Workday 四家头部 SaaS 公司之和。
因此,与成熟 SaaS 相比,AI 公司的核心估值优势不是当前利润,而是更高的收入增速和更大的潜在市场空间。传统 SaaS 主要争夺企业 IT 与软件预算,是软件工具类产品的 TAM;AI 应用开始直接替代部分人力工作量,面对的是整个人力投入的 TAM。两个市场的容量相差几个数量级,这也是 AI 公司能够获得头部 SaaS 甚至更高收入倍数的基础。
2.2 收入质量:AI 的 ARR 增长更快,但可预测性更低
然而,AI 公司收入本身的质量和统计口径与 SaaS 并不一致。SaaS 收入以年度订阅合同为主,ARR 对应已签约订阅收入的年化金额。很多 AI 公司披露的“ARR”实际上是 run-rate revenue,即把最近一个月甚至最近一周的收入直接年化,而非 SaaS 意义上的合同 ARR。对于高速增长的公司,这种口径会显著放大收入规模:同一家公司分别按最近一个月年化和过去 12 个月实际收入计算,估值倍数可相差 3–8 倍。因此,在比较 AI 公司的 EV/ARR 时,首先需要统一收入分母,而不能直接与传统 SaaS 倍数横向比较。
 同时,AI 公司的收入结构更加复杂,包括企业订阅、C 端订阅、API 用量、预付承诺和项目制等多种形态,且模型公司的收入明显向 API 集中:Anthropic 约 73% 的收入来自 API,智谱云端 / API 占比达到 86.5%,MiniMax 约 63%,OpenAI 的企业与 API 收入也已超过 C 端。
 相较 SaaS,AI 企业的收入稳定性偏弱,用户留存偏低。API 模式的优势是规模化速度快,但收入可预测性明显低于 SaaS。传统 CRM、ERP 等 SaaS 产品一旦嵌入企业工作流,迁移需要重新部署系统、迁移数据、培训员工并调整流程,切换成本较高;而模型 API 的技术切换成本明显更低,下游客户通常修改接口即可更换模型供应商。因此,API 收入更多跟随客户的实际用量和预算,而不是被长期软件合同锁定,大客户切换模型即可明显改变收入曲线。
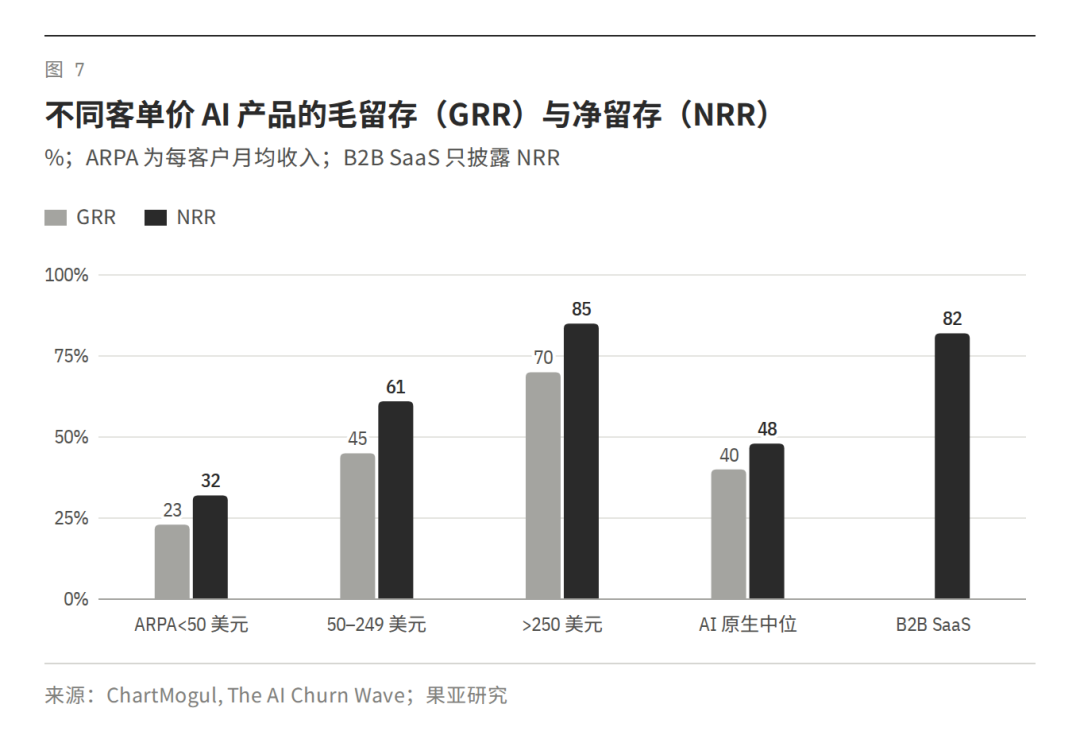
ChartMogul 样本中,AI 原生产品的中位 GRR 仅约 40%、NRR 约 48%,明显低于成熟 B2B SaaS;但高客单企业 AI 表现明显更好,ARPA 超过 250 美元 / 月的产品 GRR 约 70%、NRR 约 85%。
2.3 盈利能力:AI 不是传统 SaaS 的“高毛利、低边际成本”模型
AI 公司与传统 SaaS 的第三个差异在成本端。传统 SaaS 的主要成本集中在前期研发和获客,新增用户的边际服务成本较低;AI 则多了两类与规模直接相关的成本:推理成本随调用量增长,训练成本随模型迭代持续投入。因此,收入增长并不会像传统软件那样自然转化为高毛利和高经营杠杆。目前这一差异已经非常明显:SaaS 公开市场毛利率中位数约 76%,而头部模型公司普遍低 30 个百分点以上,同时研发投入远高于传统软件。
 此外,算力并不只是当期费用。头部模型公司开始签署 5–10 年的长期算力承诺,其经济性质更接近资本开支或长期负债。OpenAI 规划至 2030 年的算力与基础设施投入约 8,560 亿美元,相当于当前 ARR 的约 21 倍,意味着未来盈利不仅取决于收入增长,也取决于推理成本下降、训练投入效率以及算力利用率能否持续改善。
 综合来看,AI 公司的高估值有真实的增长和 TAM 支撑,但其 ARR 的可比性、收入稳定性和单位收入的盈利能力均弱于传统 SaaS;因此需要对“收入质量”和“利润转化能力”进行调整。
03 重构 AI 估值框架:引入收入质量系数 Q
要点:Q = 市场空间 × 增速 × 收入可持续性 × 毛利率。以 Q 将 ARR 折算为“基准 ARR”后再比较倍数:美国头部模型公司与高客单企业应用处于合理区间;港股模型公司与低毛利 AI 应用表面倍数不高,但折算后超出合理区间上限。
3.1 为什么 EV/ARR 不能直接比较
在 SaaS 时代,“估值是 ARR 的多少倍”是通用语言。它之所以可用,是因为 SaaS 公司虽然应用场景不同,但基本面彼此相似:都是企业订阅合同,毛利率都在 80% 上下,增速大多在每年 30%–50%,市场也大多集中在一个国家。
AI 公司打破了这些相似性。同样 1 美元 ARR,有的卖到全球,有的只在一国;有的每月增长 30%,有的每年增长 30%;有的是企业年签,有的按 token 计费、客户随时可以离开;有的毛利 80%,有的只有 20%。直接比较倍数,参考意义有限。
3.2 收入质量系数 Q 的四个维度
我们的做法是先为每家公司计算一个收入质量系数 Q,把它的 ARR 折算为调整后的“基准 ARR”,再进行比较。Q 包含四个维度:市场空间、增速、收入可持续性和毛利率。市场空间决定未来能长多大,增速决定长多快,可持续性决定能留住多少,毛利率决定能转化为多少利润。四个维度相乘,衡量的是这份收入的“含金量”。
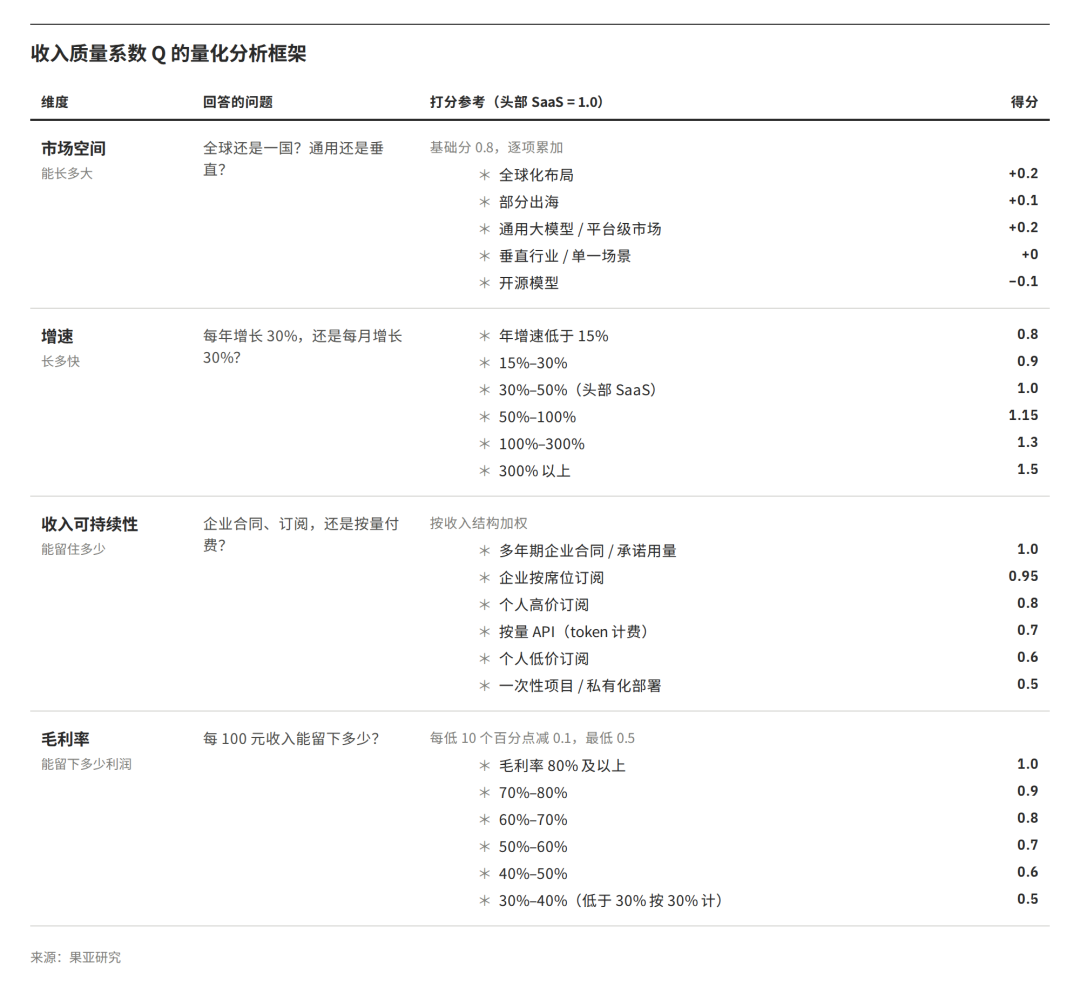
3.3 代表企业的打分结果
我们先从四个维度分别衡量代表企业的调整系数,相乘得到 Q;再以 ARR × Q 作为分母,用市值或最近一轮估值计算调整后的倍数。
 模型和 AI 应用公司从第一天就面向全球、做通用市场,增速是 SaaS 的数倍;但大模型公司按量计费的 API 收入不如合同稳定,推理算力又把毛利压得很薄,毛利率和收入可持续性均不及 SaaS。打分结果如下:
- Anthropic、OpenAI:空间和增速的放大作用明显,可持续性和毛利率的缩小作用也明显,最终 Q 在 0.55–0.74。
- Harvey:以企业订阅为主、毛利率较高,四项都不明显拖后腿,Q 达到 0.93,接近 SaaS。
- Cursor、智谱、MiniMax:增速很高,但毛利率得分仅 0.19–0.33,收入中按量 API 的比重又高,相乘后 Q 只剩 0.21–0.33。毛利率是拉开差距的最关键因素。
- 金山办公、美图:没有一项明显高于 SaaS,Q 在 0.5 左右。
美国头部企业的收入可持续性和毛利率相对较好,调整后影响有限;港股上市的大模型企业调整后变化较大。下文通过回溯验证中美两地代表性的大模型和应用公司,检验收入质量调整能否解释实际估值。
3.4 回溯验证:Q 调整后的估值倍数
 - 对 SaaS 代表公司的影响基本中性。Salesforce、Snowflake、Palantir 调整后仍在合理区间,头部 SaaS 本身保持 36.4x 不变。
- 美国头部模型公司估值合理。Anthropic 调整后约 20x,OpenAI 约 38x,均在区间内。OpenAI 已接近头部 SaaS,说明市场对其毛利率改善抱有较高预期。
- Harvey 合理,Cursor 偏贵。Harvey 调整前后都在 40x 左右,估值扎实;Cursor 表面倍数仅约 20x,但因毛利率过低,调整后接近 80x,超出区间上限。
- 港股模型公司明显偏贵。智谱和 MiniMax 表面倍数仅 15–26x,调整后却达到 73–77x,超出区间上限,其估值更多是在为未来的高增长和稀缺性定价。
- 港股 AI 应用公司调整后在 7–32x,仍在区间内。其中美图和范式靠近下沿,市场目前并未把它们当作 AI 公司来定价。
结论:通过收入质量系数 Q 来看,美国头部模型公司和高客单企业应用的估值仍在合理区间,有增长、市场空间和毛利改善的基本面支撑;港股模型公司和低毛利 AI 应用表面倍数不高,但折算后超出合理区间,其估值更多依赖未来的高增长、毛利修复和稀缺性溢价。
04 投资启示与创业建议
要点:SaaS 的估值逻辑可以借鉴,但不能直接照搬。看 AI 公司,不仅要看能长多大、长多快,还要看能留住多少、收入有多少能转化为利润。
4.1 对投资人的启示
- 抓住四个核心维度。不仅看能长多大、长多快,还要看能留住多少、收入有多少能变成利润。
- 重点关注 ARR 的质量和构成。区分已签合同的订阅收入,与“最近一个月收入 × 12”的 run-rate。
- 先给收入“打分”,再比较倍数。表面倍数低不代表便宜,表面倍数高也不代表贵。
- 关注毛利率的方向,而非某一个季度的数值。毛利率持续爬坡,说明规模效应正在出现。
- 警惕增速失速。当前估值溢价主要来自增长;增速一旦跌破 50%、毛利率又没有改善,估值容易大幅回调。
4.2 对 AI 创业者的建议
- 通用大模型会越来越强,但细分场景会长出新的巨头。选择一个有门槛的细分场景深耕;行业数据、流程嵌入和客户信任,是通用大模型最难复制的壁垒。
- 最值钱的杠杆是毛利率和收入质量,而不只是增速。把个人低价订阅转为企业合同,把按量付费转为承诺用量,都能直接提升收入质量系数。
- 定价上,少做纯包月,多做“订阅 + 按量”或按结果收费。让价格与客户获得的价值挂钩,也避免重度用户的算力成本吞噬利润。
- 商业化收入会越来越多元,不会只有订阅和按量付费。收费与客户价值挂钩越紧,定价权越强,天花板也越高。
- 融资时,主动讲清楚四个维度。市场有多大、增长有多快、收入有多稳、毛利有多高,比只报一个 ARR 数字更有说服力。
---
#### 重要声明 <small>一般声明:本报告由果亚资本(以下简称“本公司”)研究团队编制,仅供参考,不构成任何证券、基金或其他金融工具的买卖要约、要约邀请或投资建议。任何依据本报告内容作出的投资决策,其风险与损益均由行为人自行承担。</small>
信息来源:本报告所引用的数据和信息来源于上市公司公告与年报、招股说明书、公司披露、媒体报道及第三方数据库(包括但不限于 Clouded Judgement、multiples.vc、ChartMogul、The Information 等)。本公司力求但不保证上述信息的准确性、完整性与及时性。部分私有公司的估值与年化收入来自媒体报道,口径可能与公司实际情况存在差异。
分析框架:报告中提出的“收入质量系数 Q”为本公司的研究分析框架,各维度的打分涉及主观判断,相关测算仅用于方法示范,不构成对任何公司的估值结论、评级或目标价。
观点时效:本报告所载观点、估计和预测仅反映本公司于发布日的判断,可能随市场变化而调整,且不另行通知。过往表现不代表未来结果。
利益冲突:本公司作为财务顾问,可能与本报告中提及的公司存在或寻求业务关系。投资者应当意识到可能存在影响本报告客观性的利益冲突,并将本报告仅作为投资决策的参考因素之一。
版权:本报告版权归果亚资本所有。未经本公司书面许可,任何机构和个人不得以任何形式复制、转载、修改或发布本报告的全部或部分内容。如需引用,须注明出处为“果亚研究”,且不得对本报告进行有悖原意的删节和修改。
本报告由果亚资本研究团队撰写,仅供参考,不构成任何投资建议。